
অনুমোদন পেলে এনসিসি ব্যাংকের সব কার্যক্রম ইসলামিক ব্যাংকিংয়ে রূপান্তর করা হবে

- আপডেটের সময়: ১২:০২:২১ অপরাহ্ন, রবিবার, ১৭ মে ২০২৬
- / 151

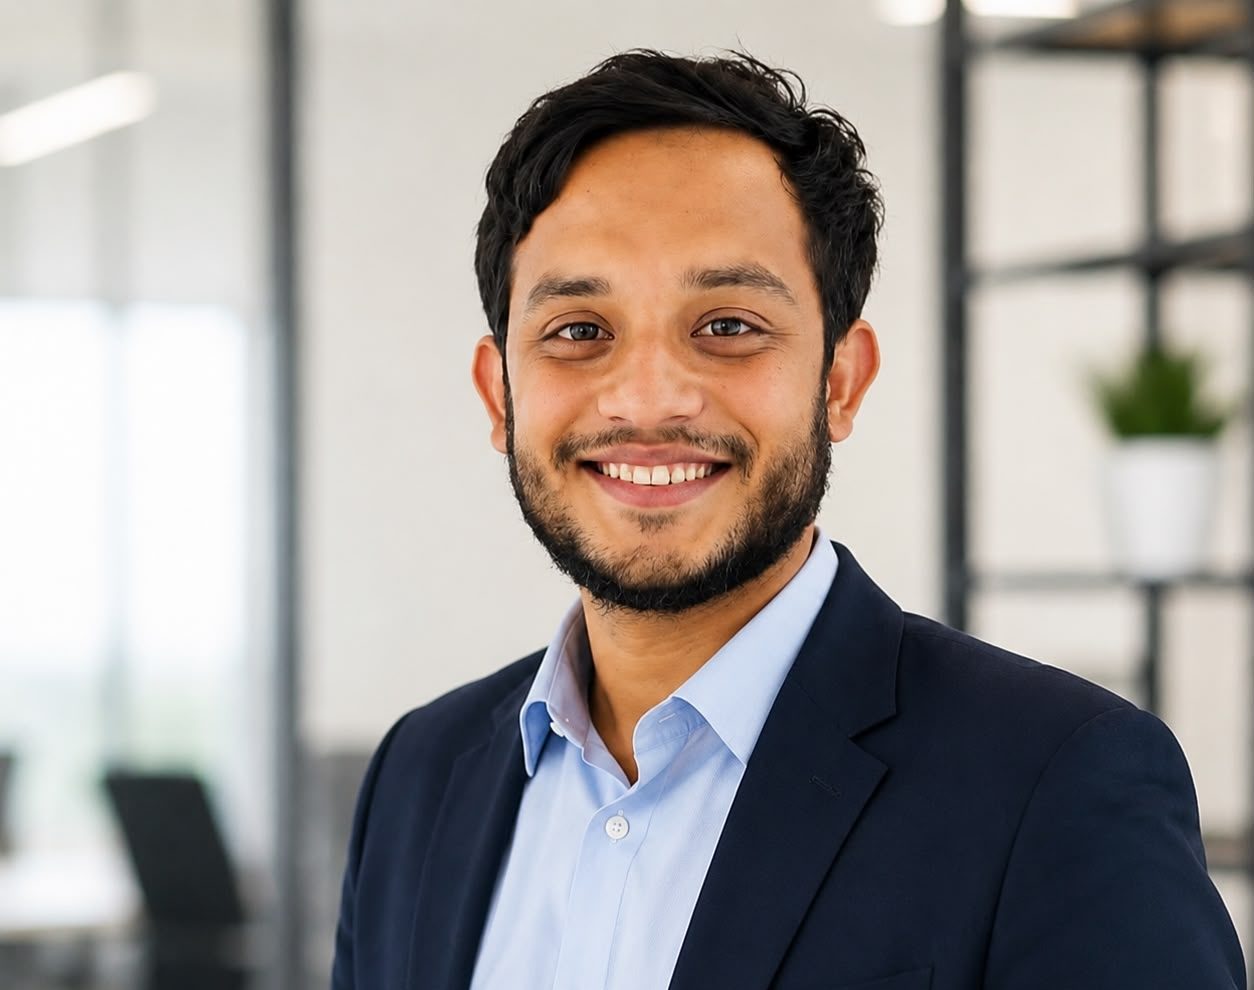
এনসিসি ব্যাংকের ব্যবস্থাপনা পরিচালক এম. শামসুল আরেফিন
এম শামসুল আরেফিন। দায়িত্ব পালন করছেন বেসরকারি খাতের ন্যাশনাল ক্রেডিট অ্যান্ড কমার্স (এনসিসি) ব্যাংক পিএলসির ব্যবস্থাপনা পরিচালক (এমডি) ও প্রধান নির্বাহী হিসেবে।
এর আগে তিনি একই ব্যাংকে অতিরিক্ত ব্যবস্থাপনা পরিচালক, উপব্যবস্থাপনা পরিচালক ও সিনিয়র এক্সিকিউটিভ ভাইস প্রেসিডেন্ট পদেও কাজ করেছেন। তিন দশকের বেশি সময় ধরে ব্যাংক খাতে কাজ করা এ শীর্ষ নির্বাহী সম্প্রতি কথা বলেছেন গণমাধ্যমের সাথে।
প্রতিষ্ঠার ৩৩ বছর পূর্ণ করল এনসিসি ব্যাংক। দীর্ঘ পথচলায় দেশের অর্থনৈতিক সমৃদ্ধিতে ব্যাংকটি কী ভূমিকা রেখেছে?
এনসিসি ব্যাংকের ৩৩ বছরের পথচলা অবশ্যই সবসময় স্বাচ্ছন্দ্যের ছিল না। চ্যালেঞ্জ, পরিবর্তন ও অগ্রগতির মিশেলেই এ দীর্ঘ সময় অতিক্রম করেছে ব্যাংকটি। ১৯৯৩ সালে আর্থিক প্রতিষ্ঠান থেকে বাণিজ্যিক ব্যাংক হিসেবে যাত্রা শুরুর সময়ে এর ফোকাস ছিল এসএমই ও মাঝারি করপোরেট ঋণে। গত সাত-আট বছরে রফতানিমুখী শিল্প ও বৈদেশিক বাণিজ্যেও অর্থায়ন বাড়িয়েছে এনসিসি ব্যাংক।
প্রতিষ্ঠার পর থেকেই এ ব্যাংক শিল্পায়ন, কর্মসংস্থান ও বাণিজ্য বিস্তারে উৎপাদনশীল খাতে অর্থায়ন করে আসছে। বিশেষ করে এসএমই অর্থায়ন ও উদ্যোক্তা সৃষ্টিতে অগ্রাধিকার দিয়ে গ্রামীণ অর্থনীতিকে শক্তিশালী করেছে। আমদানি-রফতানি ও রেমিট্যান্স প্রবাহ সহজ করে বৈদেশিক মুদ্রা অর্জনেও ভূমিকা রেখেছে।
আর্থিক অন্তর্ভুক্তিতে প্রান্তিক জনগোষ্ঠী, কৃষক, নারী উদ্যোক্তা ও ক্ষুদ্র ব্যবসায়ীদের সেবা দিয়ে যাচ্ছে। সম্প্রতি ইসলামিক ব্যাংকিং সেবা সম্প্রসারণের মাধ্যমে আর্থিক সেবায় বৈচিত্র্য আনার পাশাপাশি ডিজিটাল সেবা বাড়িয়ে ‘নগদবিহীন’ অর্থনীতিতেও ভূমিকা রাখছে। সুশাসন, ঝুঁকি ব্যবস্থাপনা ও টেকসই ব্যাংকিং চর্চায় এনসিসি ব্যাংক নির্ভরযোগ্য অংশীদার হয়ে উঠেছে।
আপনার দৃষ্টিতে এনসিসি ব্যাংকের শক্তির জায়গা কোনটি?
এনসিসি ব্যাংকের মূল শক্তি তিনটি—গ্রাহকবান্ধব ব্যবসায়িক মডেল, শক্তিশালী ঝুঁকি ব্যবস্থাপনা ও সুশাসন। একদিকে আমরা আধুনিক প্রযুক্তি ও সময়োপযোগী সেবা উদ্ভাবনের মাধ্যমে গ্রাহকদের দ্রুত ও দক্ষ সেবা নিশ্চিত করছি; অন্যদিকে দীর্ঘ অভিজ্ঞতাসম্পন্ন পরিচালনা পর্ষদ করপোরেট গভর্ন্যান্সের উত্তম চর্চা ও যথাযথ কৌশলগত নীতিমালা প্রদান করে ব্যাংকের দীর্ঘমেয়াদি স্থিতিশীলতা নিশ্চিত করছে। এছাড়া বৈচিত্র্যময় পোর্টফোলিও, কঠোর অভ্যন্তরীণ নিয়ন্ত্রণ ও জবাবদিহি ব্যাংককে আর্থিকভাবে শক্তিশালী করেছে। মার্কেটে দীর্ঘসময়ের আস্থাভিত্তিক অবস্থান, সম্পদের গুণগতমান ও গ্রাহককেন্দ্রিক সেবা প্রদানই এর টেকসই প্রবৃদ্ধির চালিকাশক্তি।
এনসিসি ব্যাংক বর্তমানে কী পরিস্থিতিতে রয়েছে?
এনসিসি ব্যাংক সুশাসন, স্বচ্ছতা, জবাবদিহিতা ও প্রযুক্তিনির্ভর সেবার মাধ্যমে গ্রাহক আস্থা অক্ষুণ্ন রেখেছে। ফলে আমানত, ঋণ, আমদানি-রফতানি ও রেমিট্যান্স—সব সূচকেই ইতিবাচক প্রবৃদ্ধি হয়েছে। এ মুহূর্তে এনসিসি ব্যাংকের খেলাপি ঋণের হার ৪ দশমিক ১২ শতাংশ মাত্র। ২০২৫ সালে ব্যাংকের আমানত প্রবৃদ্ধি প্রায় ১৬ শতাংশ বৃদ্ধি পেয়ে ২৯ হাজার ৭৩৯ কোটি টাকা হয়েছিল। ২০২৬-এর এপ্রিল শেষে আমানত পৌঁছেছে প্রায় ৩২ হাজার ৩৭ কোটি টাকায়। এছাড়া ডেবিট, ক্রেডিট ও প্রিপেইড কার্ড ব্যবহারকারীও দ্রুত বাড়ছে। গ্রাহকের চাহিদা অনুযায়ী নতুন পণ্য ও নিরাপদ ডিজিটাল সেবা দিতে আমরা নিরলসভাবে কাজ করছি।
এনসিসি ব্যাংকের বিতরণকৃত ঋণের গুণগত মান কেমন? খেলাপি ঋণ নিয়ন্ত্রণে রাখতে কী ধরনের উদ্যোগ নিচ্ছেন?
এনসিসি ব্যাংক ঋণের গুণগত মান বজায় রাখাকে সর্বোচ্চ গুরুত্ব দেয়। এর ঋণ পোর্টফোলিও বৈচিত্র্যময় হওয়ায় একক খাত বা গ্রাহকের ওপর অতিরিক্ত নির্ভরতা কমিয়ে ঝুঁকি নিয়ন্ত্রণে রাখে। এর ফলে মূল্যস্ফীতি, মুদ্রার অস্থিরতা ও তারল্য সংকটের মধ্যেও এনসিসি ব্যাংক এনপিএল সহনীয় পর্যায়ে রয়েছে। ভবিষ্যতে খেলাপি ঋণ কমাতে ঝুঁকিভিত্তিক মূল্য নির্ধারণ, খাতভিত্তিক বিশ্লেষণ ও পোর্টফোলিও বৈচিত্র্য আরো বাড়ানোর ওপরও জোর দেয়া হচ্ছে।
শীর্ষ নির্বাহীর দায়িত্ব নিয়ে এনসিসি ব্যাংকের মৌলিক কোন পরিবর্তনে বেশি মনোযোগ দিয়েছেন?
এনসিসি দ্বিতীয় প্রজন্মের ব্যাংক। দীর্ঘদিন এটি সম্পূর্ণ বিকেন্দ্রীভূত (ডিসেন্ট্রালাইজড) মডেলে পরিচালিত হয়েছে। বিগত কয়েক বছরে অপারেশনের কিছু অংশ কেন্দ্রীভূত করা হলেও ব্যবসা ছিল মূলত শাখাকেন্দ্রিক ও বিকেন্দ্রীভূত। আমি দায়িত্ব নেয়ার পর ঝুঁকি ব্যবস্থাপনা ও গ্রাহক সন্তুষ্টির মধ্যে ভারসাম্য রেখে একটি নতুন মডেল চালু করি। এতে অপারেশনের গুরুত্বপূর্ণ কার্যক্রম আরো কেন্দ্রীভূত (সেন্ট্রালাইজড) করা হয়, যাতে সিদ্ধান্ত দ্রুত ও ঝুঁকিসচেতন হয়। ব্যবসার ক্ষেত্রে প্রথমে ‘সেমি-সেন্ট্রালাইজড মডেল’ চালু হলেও আগামী জুন থেকে সম্পূর্ণ কেন্দ্রীভূত করা হচ্ছে। এটি রিলেশনশিপকেন্দ্রিক ব্যাংকিং, যেখানে সেগমেন্টভিত্তিক ডেডিকেটেড রিলেশনশিপ ম্যানেজার গ্রাহকসেবা দেন। তাছাড়া আমরা সারা দেশে অবস্থিত আমাদের শাখাগুলোকে সাতটি অঞ্চলে বিভক্ত করে সংশ্লিষ্ট আঞ্চলিক প্রধান কর্তৃক তার অঞ্চলের শাখাগুলোর কার্যক্রম নিবিড়ভাবে তদারকি ও প্রয়োজনীয় সহায়তাও দ্রুত প্রদান করছি। এ সময়ে ঝুঁকি ব্যবস্থাপনা আরো জোরদার ও উন্নত করা হয়েছে। আমাদের মূল দর্শন ‘সবার জন্য ব্যাংকিং এবং সবসময় আপনার পাশে’। এ লক্ষ্যে ব্যাংকের পুনর্গঠন, প্রক্রিয়া উন্নয়ন (প্রসেস রি-ইঞ্জিনিয়ারিং) ও গ্রাহক চাহিদা অনুযায়ী নতুন সেবা চালু করা হচ্ছে। এরই মধ্যে ব্যাংকটি শীর্ষ ১০ টেকসই ব্যাংকের স্বীকৃতি অর্জন করেছে। আগামীতেও এ সাফল্য ধরে রাখতে চাই।
দেশের প্রায় সব ব্যাংকই বড় ঋণ থেকে নিজেকে গুটিয়ে নিয়ে এসএমই, রিটেইল ও কৃষিতে গুরুত্ব দিচ্ছে। এ ক্ষেত্রে এনসিসির অবস্থান কী?
এটা ঠিক যে বর্তমান অর্থনৈতিক বাস্তবতায় ব্যাংকগুলো বড় করপোরেট ঋণের ওপর নির্ভরতা কমিয়ে এসএমই, রিটেইল ও কৃষি খাতে গুরুত্ব দিচ্ছে। এনসিসি ব্যাংক এ ধারা অনুসরণের পাশাপাশি একটি সুষম ও কৌশলগত ভারসাম্যে নিজেকে আরো সুসংগঠিত করছে। আমরা কোনো একক খাত বা গ্রাহকগোষ্ঠীর ওপর অতিরিক্ত নির্ভর হয়ে থাকতে চাই না। আমরা এসএমই, রিটেইল ও কৃষি খাতেও কৌশলগত অগ্রাধিকার দিচ্ছি। তবে বড় করপোরেট ও রফতানিমুখী খাত (বিশেষ করে তৈরি পোশাক ও বৈদেশিক মুদ্রাসংশ্লিষ্ট শিল্প) থেকেও সরে আসিনি। সেখানে নির্বাচিত ও ঝুঁকিভিত্তিক পদ্ধতি অনুসরণ করছি। শক্তিশালী ক্রেডিট বিশ্লেষণ, নগদ প্রবাহভিত্তিক মূল্যায়ন ও কঠোর পর্যবেক্ষণের মাধ্যমে সিদ্ধান্ত গ্রহণ করা হচ্ছে। এনসিসি ব্যাংক কোনো একক খাতনির্ভর নয়; বরং একটি ভারসাম্যপূর্ণ ও বৈচিত্র্যময় ঋণ পোর্টফোলিও বজায় রেখে সব খাতেই কৌশলগত সমান গুরুত্ব দিচ্ছে।
এনসিসি ব্যাংক কতটা প্রযুক্তিনির্ভর ও আধুনিক হতে পেরেছে?
গত কয়েক বছরে প্রযুক্তিনির্ভর আধুনিক ব্যাংকিংয়ে কৌশলগত রূপান্তর ঘটিয়েছে এনসিসি ব্যাংক। ব্যাংকিং এখন শুধু শাখাকেন্দ্রিক নয়, বরং একটি সমন্বিত ডিজিটাল ইকোসিস্টেম, যেখানে প্রযুক্তিই গ্রাহক অভিজ্ঞতার মূল চালিকাশক্তি। আমাদের শক্তিশালী ডিজিটাল অবকাঠামোর অংশ হিসেবে এনসিসি আইকন (করপোরেট) ও এনসিসি অলওয়েজ (রিটেইল) সেবা প্লাটফর্ম, ডিজিটাল অনবোর্ডিং ও অনলাইন সেলফ-সার্ভিসের মাধ্যমে ব্যাংকিং দ্রুত, সহজ ও প্রযুক্তিনির্ভর করা হয়েছে। এখন গ্রাহকরা শাখায় না গিয়েই অ্যাকাউন্ট খুলতে ও পরিচালনা করতে পারছেন। ভবিষ্যতে আমরা কৃত্রিম বুদ্ধিমত্তা, বিগ ডেটা অ্যানালিটিক্স, সাইবার সিকিউরিটি, ভার্চুয়াল ব্যাংকিং, ক্যাশলেস লেনদেন ও ফিনটেক ইন্টিগ্রেশনের মাধ্যমে কাস্টমাইজড সেবা দিতে চাই। আমাদের মূল লক্ষ্য শুধু প্রযুক্তি গ্রহণ নয়, বরং ব্যাংকিং সেবাকে সহজ, নিরাপদ, দ্রুত ও সর্বজনীন করা। এ দৃষ্টিতে এনসিসি ব্যাংক একটি পূর্ণাঙ্গ আধুনিক, প্রযুক্তিনির্ভর ও গ্রাহককেন্দ্রিক ব্যাংকিং প্রতিষ্ঠানে রূপান্তরের পথে অগ্রাধিকার ভিত্তিতে দৃঢ়ভাবে এগিয়ে যাচ্ছে।
এনসিসি ব্যাংক সম্প্রসারণে আপনাদের ভবিষ্যৎ পরিকল্পনা কী?
এনসিসি ব্যাংক দেশের ব্যাংক খাতে একটি শক্তিশালী, আধুনিক ও টেকসই প্রতিষ্ঠান হিসেবে অবস্থান মজবুত করতে বহুমাত্রিক সম্প্রসারণ কৌশল নিয়েছে। আমরা সব স্তরের গ্রাহকের কাছে আমাদের সহজ, নিরাপদ ও প্রযুক্তিনির্ভর সেবা পৌঁছে দিতে ও আর্থিক অন্তর্ভুক্তি বাড়াতে চাই। শাখা সম্প্রসারণে এখন সংখ্যার চেয়ে চাহিদা ও কার্যকারিতাকে প্রাধান্য দেয়া হচ্ছে। অর্থনৈতিক ও বাণিজ্যিক সম্ভাবনাসম্পন্ন এলাকাগুলোয় নতুন শাখা খুলছি। একই জেলায় একাধিক শাখার বদলে উপশাখা ও শাখা-সংযুক্ত সেবার মাধ্যমে কার্যকর নেটওয়ার্ক গড়ে তোলার পরিকল্পনা করা হয়েছে। ভবিষ্যতে এজেন্ট ব্যাংকিং ও বিকল্প চ্যানেলে প্রত্যন্ত অঞ্চলেও সেবা পৌঁছানোর পরিকল্পনা আছে।
ইসলামী ব্যাংকিং সম্প্রসারণও আমাদের কৌশলগত অগ্রাধিকার। এরই মধ্যে কয়েকটি পূর্ণাঙ্গ ইসলামী শাখা ও ৩২টির বেশি ইসলামী উইন্ডো চালু হয়েছে। ভবিষ্যতে নতুন শাখা ও বিদ্যমান শাখায় উইন্ডো বাড়ানো হবে এবং বাংলাদেশ ব্যাংকের অনুমোদন সাপেক্ষে দ্রুততম সময়ের মধ্যে ব্যাংকের সম্পূর্ণ কার্যক্রম ইসলামিক ব্যাংকিংয়ে রূপান্তর করার পরিকল্পনা করা হয়েছে। ভবিষ্যতের ব্যাংকিং হবে সম্পূর্ণ প্রযুক্তিনির্ভর ও ডেটাচালিত। এজন্য আমরা কৃত্রিম বুদ্ধিমত্তা, ফিনটেক ও উন্নত সাইবার নিরাপত্তা যোগ করে স্মার্ট ব্যাংকিং ইকোসিস্টেম গড়তে চাই। তবে শুধু ভৌত বিস্তার নয়; বরং সেবা, প্রযুক্তি, অন্তর্ভুক্তি ও স্থায়িত্ব—এনসিসি ব্যাংককে এ চার স্তম্ভে গড়ে তুলে সবার জন্য উপযোগী ও উন্মুক্ত ব্যাংকিং সেবা নিশ্চিত করতে চাই।
অনুগ্রহ করে এই পোস্টটি আপনার সোশ্যাল মিডিয়ায় শেয়ার করুন